
Một tình huống rất phổ biến trong công tác nhân sự – kế toán là: người lao động đã nghỉ việc, chấm dứt hợp đồng lao động, nhưng doanh nghiệp vẫn phải chi trả nốt một số khoản như lương tháng cuối, tiền phép chưa nghỉ, thưởng, trợ cấp thôi việc… Vậy các khoản chi trả này có phải khấu trừ thuế thu nhập cá nhân (TNCN) không, khấu trừ theo tỷ lệ nào? Bài viết dưới đây, do TrustlineAX tổng hợp dựa trên Nghị định số 253/2026/NĐ-CP (hướng dẫn Luật Thuế thu nhập cá nhân số 109/2025/QH15) và hai công văn hướng dẫn thực tế của cơ quan thuế địa phương, sẽ làm rõ nguyên tắc khấu trừ, tỷ lệ áp dụng, nguồn thu nhập chịu khấu trừ và có ví dụ tính toán minh họa.
1. Căn cứ pháp lý
- Luật Thuế thu nhập cá nhân số 109/2025/QH15 (10/12/2025), có hiệu lực từ 01/7/2026, riêng các quy định liên quan đến thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026.
- Nghị định số 253/2026/NĐ-CP (30/6/2026) quy định chi tiết thi hành Luật Thuế thu nhập cá nhân, trong đó Điều 50 quy định trực tiếp về khấu trừ thuế.
- Thông tư số 87/2026/TT-BTC (30/6/2026) hướng dẫn chi tiết một số nội dung của Luật và Nghị định 253/2026/NĐ-CP.
- Thực tế áp dụng còn được minh họa qua các công văn trả lời vướng mắc của cơ quan thuế địa phương, ví dụ Công văn số 6661/QNG-QLDN1 ngày 06/8/2026 của Thuế tỉnh Quảng Ngãi và Công văn số 10049/NBI-QLDN1 ngày 03/8/2026 của Thuế tỉnh Ninh Bình — cả hai đều trả lời đúng tình huống chi trả lương cho người lao động đã chấm dứt hợp đồng lao động.
2. Nguyên tắc chung: khoản chi trả sau khi nghỉ việc thuộc diện khấu trừ theo tỷ lệ 10%
Theo khoản 2 Điều 50 Nghị định số 253/2026/NĐ-CP, tổ chức, cá nhân trả tiền lương, tiền công, tiền thù lao, tiền chi khác cho cá nhân cư trú không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới 3 tháng phải khấu trừ thuế theo tỷ lệ 10% trên thu nhập trước khi trả cho cá nhân, nếu mức chi trả từ 5 triệu đồng/lần trở lên.
Điểm quan trọng cần nắm: Nghị định quy định rõ, nhóm đối tượng khấu trừ 10% này bao gồm cả trường hợp trả tiền lương, thu nhập khác cho người lao động đã chấm dứt hợp đồng lao động. Nói cách khác, khi hợp đồng lao động đã kết thúc, khoản tiền lương hay thu nhập khác chi trả sau đó (dù trước kia người lao động từng ký hợp đồng từ 3 tháng trở lên) sẽ được xử lý theo cơ chế khấu trừ 10% áp dụng cho cá nhân không có hợp đồng lao động, chứ không áp dụng Biểu thuế lũy tiến từng phần như khi người lao động còn đang làm việc theo hợp đồng từ 3 tháng trở lên.
Cả hai công văn hướng dẫn thực tế (Thuế tỉnh Quảng Ngãi, Thuế tỉnh Ninh Bình) đều xác nhận đúng nguyên tắc này: trường hợp doanh nghiệp chi trả lương tháng cuối cùng cho người lao động sau ngày đã chấm dứt hợp đồng lao động, khoản chi trả đó được xác định là khoản trả cho người đã chấm dứt hợp đồng lao động và xử lý theo khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP.
3. Tỷ lệ khấu trừ và ngưỡng áp dụng
- Tỷ lệ khấu trừ: 10% trên thu nhập, khấu trừ trước khi trả cho cá nhân.
- Ngưỡng bắt buộc khấu trừ: từ 5.000.000 đồng/lần chi trả trở lên (tính theo từng lần chi trả, từng cá nhân).
- Dưới 5.000.000 đồng/lần: doanh nghiệp không bắt buộc phải khấu trừ, chỉ khấu trừ 10% nếu cá nhân có yêu cầu.
4. Nguồn thu nhập nào phải khấu trừ, nguồn nào được miễn?
4.1. Các khoản thuộc diện tính vào thu nhập chịu khấu trừ 10%
Về nguyên tắc, doanh nghiệp khấu trừ 10% trên toàn bộ khoản thu nhập từ tiền lương, tiền công thuộc diện chịu thuế chi trả cho cá nhân sau khi chấm dứt hợp đồng lao động, ví dụ: lương của tháng làm việc cuối cùng, tiền thưởng, tiền thù lao, các khoản chi trả khác có tính chất tiền lương, tiền công.
Đáng lưu ý, theo hướng dẫn của cơ quan thuế: các khoản đóng bảo hiểm bắt buộc, giảm trừ gia cảnh và các khoản giảm trừ khác chỉ là căn cứ xác định thu nhập tính thuế khi áp dụng Biểu thuế lũy tiến từng phần hoặc khi quyết toán thuế, chứ không được trừ khi doanh nghiệp thực hiện khấu trừ tạm thời theo tỷ lệ 10%. Điều này có nghĩa doanh nghiệp không được lấy tổng thu nhập trừ giảm trừ gia cảnh rồi mới nhân 10% — mà phải khấu trừ 10% trên toàn bộ khoản thu nhập chịu thuế thực trả.
4.2. Các khoản được loại trừ (miễn thuế) trước khi tính khấu trừ
Theo Điều 26 Nghị định số 253/2026/NĐ-CP, một số khoản sau được miễn thuế TNCN, do đó không tính vào thu nhập làm căn cứ khấu trừ 10%:
- Tiền lương, tiền công làm việc ban đêm, làm thêm giờ, phần trả phù hợp với quy định về điều kiện và thời gian theo pháp luật lao động (doanh nghiệp phải lập bảng kê hoặc có bảng lương, bảng chấm công, hợp đồng lao động chứng minh).
- Tiền lương, tiền công trả cho những ngày không nghỉ phép, trong phạm vi điều kiện và mức theo quy định tại khoản 3 Điều 113 Bộ luật Lao động (và pháp luật về cán bộ, công chức, viên chức nếu áp dụng).
- Riêng phần vượt mức quy định của pháp luật đối với hai khoản trên (làm đêm/thêm giờ vượt mức, tiền phép chưa nghỉ vượt mức) thì vẫn phải tính vào thu nhập chịu thuế như bình thường, không được miễn.
5. Trường hợp được lập cam kết tạm thời chưa khấu trừ thuế
Nghị định 253/2026/NĐ-CP cho phép một ngoại lệ: nếu cá nhân chỉ có thu nhập thuộc diện khấu trừ 10% nêu trên, nhưng ước tính tổng thu nhập chịu thuế trong năm sau khi giảm trừ gia cảnh chưa đến mức phải nộp thuế, cá nhân có thể lập bản cam kết (theo mẫu quy định) gửi tổ chức trả thu nhập. Căn cứ cam kết hợp lệ, doanh nghiệp tạm thời chưa khấu trừ thuế, nhưng vẫn có trách nhiệm tổng hợp danh sách, thu nhập của các cá nhân này gửi cơ quan thuế cuối năm. Nếu sau đó cá nhân phát sinh thêm thu nhập làm phát sinh nghĩa vụ thuế, hoặc cam kết có gian lận, cá nhân phải tự chịu trách nhiệm và bị xử lý theo quy định.
Lưu ý: cam kết chỉ áp dụng khi cá nhân chưa có mã số thuế hoặc đáp ứng điều kiện theo hướng dẫn về quản lý thuế tại thời điểm cam kết — doanh nghiệp cần đối chiếu kỹ điều kiện áp dụng trước khi chấp nhận cam kết để tránh rủi ro bị truy thu, xử phạt sau này.
6. Cơ quan thuế địa phương hướng dẫn thực tế thế nào?
Để doanh nghiệp hình dung rõ hơn cách áp dụng trên thực tế, dưới đây là trích dẫn nguyên văn từ hai công văn trả lời vướng mắc của cơ quan thuế địa phương về đúng tình huống chi trả lương cho người lao động đã chấm dứt hợp đồng lao động.
Công văn số 6661/QNG-QLDN1 ngày 06/8/2026 của Thuế tỉnh Quảng Ngãi, trả lời Công ty Cổ phần môi trường đô thị Quảng Ngãi về việc khấu trừ thuế TNCN đối với khoản thu nhập sau khi chấm dứt hợp đồng lao động, nêu rõ:
“Theo quy định của pháp luật về thuế TNCN có hiệu lực áp dụng từ ngày 01/7/2026, trường hợp Công ty trả tiền lương, tiền công, tiền thù lao, tiền chi khác cho người lao động đã chấm dứt hợp đồng lao động mà mức chi trả thu nhập từ 05 triệu đồng/lần trở lên thì phải khấu trừ thuế và nộp số thuế đã khấu trừ của cá nhân theo tỷ lệ 10% trên thu nhập trước khi trả thu nhập cho cá nhân.
Trường hợp cá nhân chỉ có thu nhập thuộc đối tượng phải khấu trừ thuế theo tỷ lệ nêu trên nhưng ước tính tổng mức thu nhập chịu thuế của cá nhân sau khi giảm trừ gia cảnh chưa đến mức phải nộp thuế thì cá nhân có thu nhập làm cam kết gửi tổ chức trả thu nhập để tổ chức trả thu nhập làm căn cứ tạm thời chưa khấu trừ thuế thu nhập cá nhân…”
Công văn số 10049/NBI-QLDN1 ngày 03/8/2026 của Thuế tỉnh Ninh Bình, trả lời một độc giả cụ thể về cùng vướng mắc, minh họa bằng một tình huống rất sát với thực tế doanh nghiệp hay gặp:
“Về phương pháp khấu trừ thuế đối với tiền lương chi trả sau khi chấm dứt hợp đồng lao động: Trường hợp người lao động là cá nhân cư trú, ngày 30/6/2026 đã chấm dứt hợp đồng lao động và Công ty chi trả tiền lương tháng 6/2026 vào ngày 10/7/2026 thì khoản chi trả này thuộc trường hợp trả tiền lương cho người lao động đã chấm dứt hợp đồng lao động. Nếu mức chi trả đối với từng cá nhân, từng lần từ 05 triệu đồng trở lên, Công ty thực hiện khấu trừ thuế TNCN theo tỷ lệ 10% trước khi trả thu nhập. Nếu mức chi trả dưới 05 triệu đồng/lần, Công ty chỉ thực hiện khấu trừ 10% khi cá nhân có yêu cầu.”
Công văn này còn lưu ý thêm về khoản làm căn cứ khấu trừ:
“Công ty thực hiện khấu trừ 10% trên khoản thu nhập từ tiền lương, tiền công thuộc diện chịu thuế trước khi trả cho cá nhân… Các khoản đóng bảo hiểm bắt buộc, giảm trừ gia cảnh và các khoản giảm trừ khác là căn cứ xác định thu nhập tính thuế khi áp dụng Biểu thuế lũy tiến từng phần hoặc khi quyết toán thuế, không trừ khi thực hiện khấu trừ tạm thời theo tỷ lệ 10%…”
Có thể thấy, tình huống nêu trong Công văn 10049/NBI-QLDN1 gần như trùng khớp với Ví dụ 1 trong phần tính toán bên dưới — đây cũng là cơ sở thực tế để TrustlineAX xây dựng ví dụ minh họa đó.
7. Ví dụ tính toán cụ thể
Ví dụ 1 — Lương tháng cuối chi trả sau ngày chấm dứt hợp đồng, mức chi trả từ 5 triệu đồng trở lên:
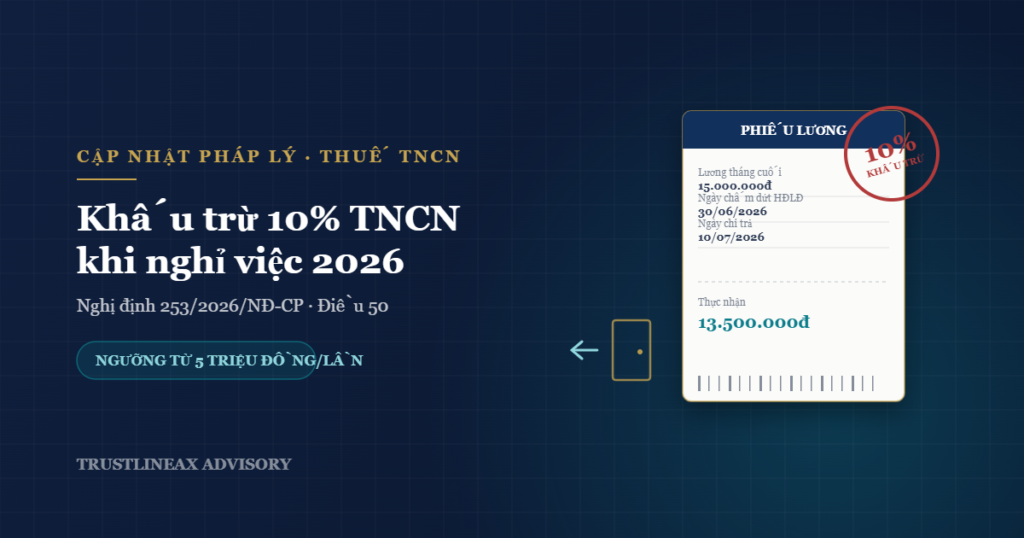
Ông A là cá nhân cư trú, chấm dứt hợp đồng lao động với Công ty X vào ngày 30/6/2026. Ngày 10/7/2026, Công ty X chi trả nốt lương tháng 6/2026 cho ông A với số tiền 15.000.000 đồng (không có phần lương làm đêm/thêm giờ).
Vì khoản chi trả này phát sinh sau khi hợp đồng lao động đã chấm dứt và có giá trị từ 5 triệu đồng/lần trở lên, Công ty X phải khấu trừ thuế TNCN theo tỷ lệ 10%:
- Số thuế phải khấu trừ = 15.000.000 × 10% = 1.500.000 đồng.
- Số tiền thực trả cho ông A = 15.000.000 − 1.500.000 = 13.500.000 đồng.
Ví dụ 2 — Có khoản tiền làm thêm giờ được miễn thuế:
Bà B chấm dứt hợp đồng lao động với Công ty Y. Khoản chi trả sau khi nghỉ việc gồm 10.000.000 đồng lương tháng cuối và 2.000.000 đồng tiền làm thêm giờ hợp lệ (phù hợp điều kiện, thời gian theo pháp luật lao động, có bảng kê chứng minh).
- Khoản 2.000.000 đồng tiền làm thêm giờ hợp lệ được miễn thuế, không tính vào thu nhập chịu khấu trừ.
- Thu nhập chịu khấu trừ 10% chỉ là phần lương tháng cuối: 10.000.000 đồng.
- Số thuế phải khấu trừ = 10.000.000 × 10% = 1.000.000 đồng.
- Tổng số tiền thực trả cho bà B = (10.000.000 − 1.000.000) + 2.000.000 = 11.000.000 đồng.
Ví dụ 3 — Mức chi trả dưới 5 triệu đồng/lần:
Ông C được Công ty Z chi trả 4.000.000 đồng tiền thưởng sau khi đã chấm dứt hợp đồng lao động. Vì mức chi trả dưới 5.000.000 đồng/lần, Công ty Z không bắt buộc phải khấu trừ thuế, chỉ khấu trừ 10% nếu ông C chủ động yêu cầu bằng văn bản.
Ví dụ 4 — Cá nhân đủ điều kiện lập cam kết tạm thời chưa khấu trừ:
Bà D chỉ có duy nhất khoản thu nhập 6.000.000 đồng do Công ty W chi trả sau khi chấm dứt hợp đồng lao động trong năm, ước tính tổng thu nhập chịu thuế cả năm của bà D sau khi trừ giảm trừ gia cảnh (15,5 triệu đồng/tháng cho bản thân theo mức hiện hành) vẫn chưa đến mức phải nộp thuế. Bà D có thể lập cam kết theo mẫu quy định gửi Công ty W. Trên cơ sở cam kết hợp lệ, Công ty W tạm thời không khấu trừ 10% đối với khoản 6.000.000 đồng này, nhưng vẫn phải đưa bà D vào danh sách tổng hợp gửi cơ quan thuế cuối năm.
8. Một số lưu ý quan trọng cho doanh nghiệp
- Việc khấu trừ 10% nêu trên chỉ là khấu trừ tạm thời tại nguồn, không phải số thuế TNCN chính thức cuối cùng của cá nhân. Cuối năm, nếu thuộc diện phải quyết toán thuế, cá nhân sẽ tổng hợp thu nhập cả năm, áp dụng giảm trừ gia cảnh và các khoản giảm trừ khác, tính lại theo Biểu thuế lũy tiến từng phần (nếu đủ điều kiện) hoặc theo quy định quyết toán tương ứng; số thuế đã khấu trừ 10% sẽ được trừ vào số thuế phải nộp, nếu thừa sẽ được hoàn hoặc bù trừ.
- Doanh nghiệp cần phân biệt rõ thời điểm phát sinh nghĩa vụ khấu trừ: nếu khoản chi trả phát sinh trước khi hợp đồng chấm dứt và người lao động vẫn đang có hợp đồng từ 3 tháng trở lên, khoản đó vẫn khấu trừ theo Biểu thuế lũy tiến từng phần như bình thường; chỉ các khoản chi trả sau khi hợp đồng đã chấm dứt mới áp dụng khấu trừ 10% theo khoản 2 Điều 50.
- Cần lưu giữ đầy đủ hồ sơ, chứng từ (quyết định chấm dứt hợp đồng lao động, bảng lương, bảng kê giờ làm thêm/ban đêm, bản cam kết của cá nhân nếu có…) để làm căn cứ giải trình với cơ quan thuế khi cần.
- Trường hợp phát sinh vướng mắc cụ thể, nhiều đơn vị đã gửi công văn hỏi cơ quan thuế quản lý trực tiếp để được hướng dẫn bằng văn bản (như hai ví dụ thực tế tại Quảng Ngãi, Ninh Bình nêu trên) — đây là cách làm được khuyến khích khi tình huống phát sinh có yếu tố đặc thù, tránh áp dụng sai dẫn đến bị truy thu, xử phạt sau này.
Bài viết được TrustlineAX tổng hợp dựa trên Luật Thuế thu nhập cá nhân số 109/2025/QH15, Nghị định số 253/2026/NĐ-CP (Điều 26, Điều 50), Thông tư số 87/2026/TT-BTC, và tham khảo thực tiễn áp dụng qua Công văn số 6661/QNG-QLDN1 (Thuế tỉnh Quảng Ngãi) và Công văn số 10049/NBI-QLDN1 (Thuế tỉnh Ninh Bình). Các ví dụ tính toán trong bài mang tính chất minh họa nguyên tắc chung, không thay thế văn bản pháp luật gốc hoặc tư vấn thuế chuyên biệt cho từng trường hợp cụ thể; doanh nghiệp nên đối chiếu hồ sơ thực tế và xin ý kiến cơ quan thuế quản lý trực tiếp khi có vướng mắc.