
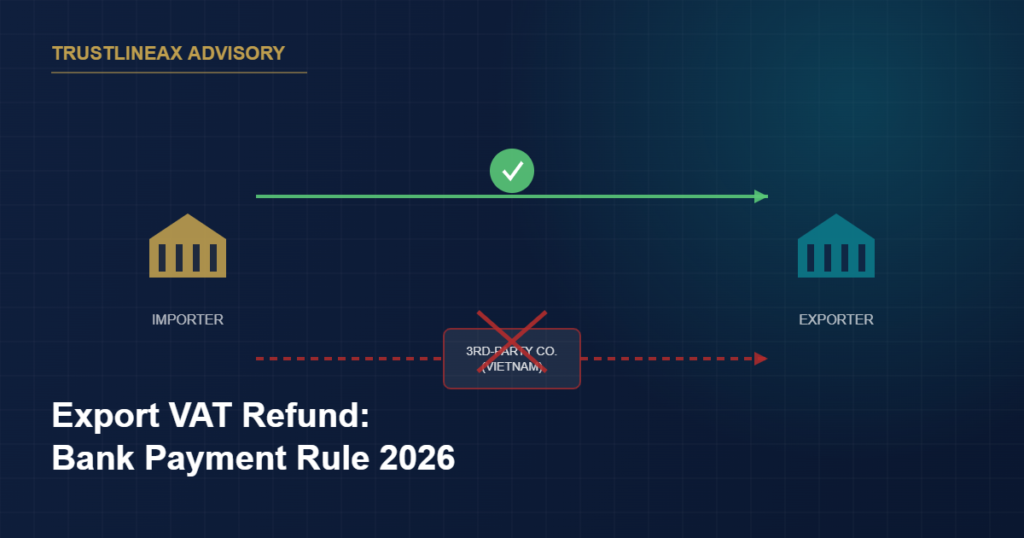
Doanh nghiệp xuất khẩu hàng hóa, dịch vụ ra nước ngoài cần đặc biệt lưu ý đến dòng tiền thanh toán — vì đây là một trong các điều kiện bắt buộc để được khấu trừ, hoàn thuế GTGT đầu vào. Công văn số 3251/CT-CS ngày 21/5/2026 của Cục Thuế (trả lời Thuế thành phố Đà Nẵng) nhắc lại và làm rõ một tình huống dễ gặp trên thực tế: khi bên xuất khẩu không nhận tiền trực tiếp từ bên nhập khẩu nước ngoài mà nhận qua một doanh nghiệp khác tại Việt Nam. Trustlineax tổng hợp nội dung công văn để doanh nghiệp xuất khẩu tham khảo, rà soát lại dòng tiền thanh toán của mình.
1. Căn cứ pháp lý
- Công văn số 3251/CT-CS ngày 21/5/2026 của Cục Thuế, trả lời Công văn số 878/DAN-KTr1 ngày 04/3/2026 của Thuế thành phố Đà Nẵng.
- Khoản 3 Điều 16 Thông tư số 219/2013/TT-BTC ngày 31/12/2013 của Bộ Tài chính — quy định điều kiện khấu trừ, hoàn thuế GTGT đầu vào của hàng hóa, dịch vụ xuất khẩu, trong đó có điều kiện thanh toán qua ngân hàng.
- Điều 14 Luật Thuế giá trị gia tăng số 48/2024/QH15 và Điều 26 Nghị định số 181/2025/NĐ-CP — quy định hiện hành về điều kiện chứng từ thanh toán không dùng tiền mặt, áp dụng từ 01/7/2025.
Lưu ý về khung pháp lý: Thông tư số 219/2013/TT-BTC là văn bản mà Công văn số 3251/CT-CS dẫn chiếu khi trả lời tình huống cụ thể. Từ 01/7/2025, quy định về điều kiện khấu trừ và hoàn thuế GTGT được chuyển sang Luật Thuế giá trị gia tăng số 48/2024/QH15 và Nghị định số 181/2025/NĐ-CP. Nguyên tắc xử lý nêu trong bài không thay đổi — tiền thanh toán phải đi từ tài khoản của bên mua nước ngoài về tài khoản của bên bán tại Việt Nam — nhưng doanh nghiệp cần đối chiếu theo văn bản hiện hành khi áp dụng cho giao dịch phát sinh từ 01/7/2025 trở đi.
2. Thế nào là “thanh toán qua ngân hàng” hợp lệ?
Theo Cục Thuế, thanh toán qua ngân hàng đối với hàng xuất khẩu được xác định là việc chuyển tiền từ tài khoản của bên nhập khẩu sang tài khoản mang tên bên xuất khẩu mở tại ngân hàng, theo các hình thức thanh toán phù hợp với thỏa thuận trong hợp đồng và quy định của ngân hàng. Chứng từ thanh toán hợp lệ là giấy báo Có của ngân hàng bên xuất khẩu về số tiền đã nhận được từ tài khoản của ngân hàng bên nhập khẩu.
Trường hợp bên nước ngoài (bên nhập khẩu) thanh toán trực tiếp cho bên ủy thác xuất khẩu (không phải bên trực tiếp ký hợp đồng, làm thủ tục xuất khẩu), thì bên ủy thác xuất khẩu phải có chứng từ thanh toán qua ngân hàng, và việc thanh toán theo phương thức này phải được quy định rõ trong hợp đồng.
3. Trường hợp không đủ điều kiện: nhận tiền qua một doanh nghiệp khác tại Việt Nam
Đây là điểm mấu chốt được Cục Thuế nêu rõ trong công văn: trường hợp bên xuất khẩu không nhận tiền trực tiếp từ bên nhập khẩu ở nước ngoài, mà nhận tiền từ một doanh nghiệp khác tại Việt Nam (tức doanh nghiệp này không trực tiếp xuất khẩu nhưng lại là bên nhận tiền hàng xuất khẩu) thì không đáp ứng điều kiện thanh toán qua ngân hàng để được khấu trừ, hoàn thuế GTGT đầu vào của hàng hóa, dịch vụ xuất khẩu.
Nói cách khác, dòng tiền thanh toán phải đi thẳng từ tài khoản bên nhập khẩu nước ngoài (hoặc bên được ủy quyền thanh toán theo đúng quy định hợp đồng) đến tài khoản mang tên chính bên xuất khẩu. Nếu tiền hàng xuất khẩu được một pháp nhân trung gian tại Việt Nam (không phải bên xuất khẩu, không phải bên ủy thác xuất khẩu theo đúng hợp đồng) nhận thay rồi mới chuyển lại cho bên xuất khẩu, giao dịch này sẽ không được coi là “thanh toán qua ngân hàng” hợp lệ theo quy định — dẫn đến rủi ro bị loại khỏi diện khấu trừ, hoàn thuế GTGT đầu vào tương ứng.
4. Cục Thuế xử lý thế nào?
Cục Thuế đề nghị Thuế thành phố Đà Nẵng căn cứ pháp luật về thuế GTGT, các quy định có liên quan và hồ sơ thực tế để xác định đơn vị xuất khẩu trong giao dịch, đối chiếu chứng từ thanh toán qua ngân hàng theo đúng quy định để xử lý theo thẩm quyền. Như vậy, công văn không nêu kết luận cho một trường hợp cụ thể, mà đưa ra nguyên tắc chung để cơ quan thuế địa phương áp dụng khi rà soát hồ sơ hoàn thuế của doanh nghiệp.
5. Doanh nghiệp xuất khẩu cần lưu ý gì?
- Rà soát lại hợp đồng xuất khẩu và dòng tiền thanh toán thực tế: bên đứng tên nhận tiền trên chứng từ ngân hàng (giấy báo Có) có đúng là bên xuất khẩu (hoặc bên ủy thác xuất khẩu hợp lệ) hay không.
- Nếu có phát sinh việc một bên thứ ba tại Việt Nam nhận tiền hàng xuất khẩu thay rồi chuyển lại, cần xem xét lại cấu trúc giao dịch, hợp đồng, để đảm bảo dòng tiền đi đúng từ bên nhập khẩu nước ngoài đến bên xuất khẩu (hoặc bên ủy thác xuất khẩu có quy định rõ trong hợp đồng).
- Với các giao dịch có ủy thác xuất khẩu, cần đảm bảo hợp đồng ủy thác quy định rõ về việc bên nước ngoài thanh toán trực tiếp cho bên ủy thác, và bên ủy thác phải lưu đầy đủ chứng từ thanh toán qua ngân hàng.
- Trường hợp mô hình thanh toán hiện tại của doanh nghiệp có yếu tố nhận tiền qua bên thứ ba trong nước, nên chủ động rà soát trước khi làm hồ sơ đề nghị hoàn thuế, để tránh bị cơ quan thuế loại số thuế GTGT đầu vào tương ứng khi đối chiếu chứng từ thanh toán.
6. Liên hệ với ngưỡng thanh toán không dùng tiền mặt 5 triệu đồng
Điều kiện thanh toán qua ngân hàng trong bài này áp dụng cho hàng hóa, dịch vụ xuất khẩu — tức dòng tiền từ khách hàng nước ngoài về Việt Nam. Cần phân biệt với một điều kiện khác dễ nhầm: ngưỡng thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào.
Từ 01/7/2025, ngưỡng này giảm từ 20 triệu đồng xuống 05 triệu đồng đã bao gồm thuế GTGT, áp dụng cho cả hàng nhập khẩu, theo Điều 14 Luật Thuế giá trị gia tăng số 48/2024/QH15 và Điều 26 Nghị định số 181/2025/NĐ-CP.
Doanh nghiệp xuất khẩu chịu tác động của cả hai: đầu ra phải chứng minh thanh toán qua ngân hàng đúng bên, đầu vào phải có chứng từ thanh toán không dùng tiền mặt cho mọi khoản từ 5 triệu đồng trở lên. Thiếu một trong hai đều ảnh hưởng đến số thuế được hoàn.
Xem tổng quan khung thuế GTGT hiện hành tại hướng dẫn thuế GTGT cho doanh nghiệp FDI.
Bài viết được Trustlineax tổng hợp dựa trên Công văn số 3251/CT-CS ngày 21/5/2026 của Cục Thuế và khoản 3 Điều 16 Thông tư số 219/2013/TT-BTC. Nội dung mang tính chất tham khảo, không thay thế văn bản pháp luật gốc hoặc tư vấn thuế chuyên biệt cho từng giao dịch, hồ sơ cụ thể.