
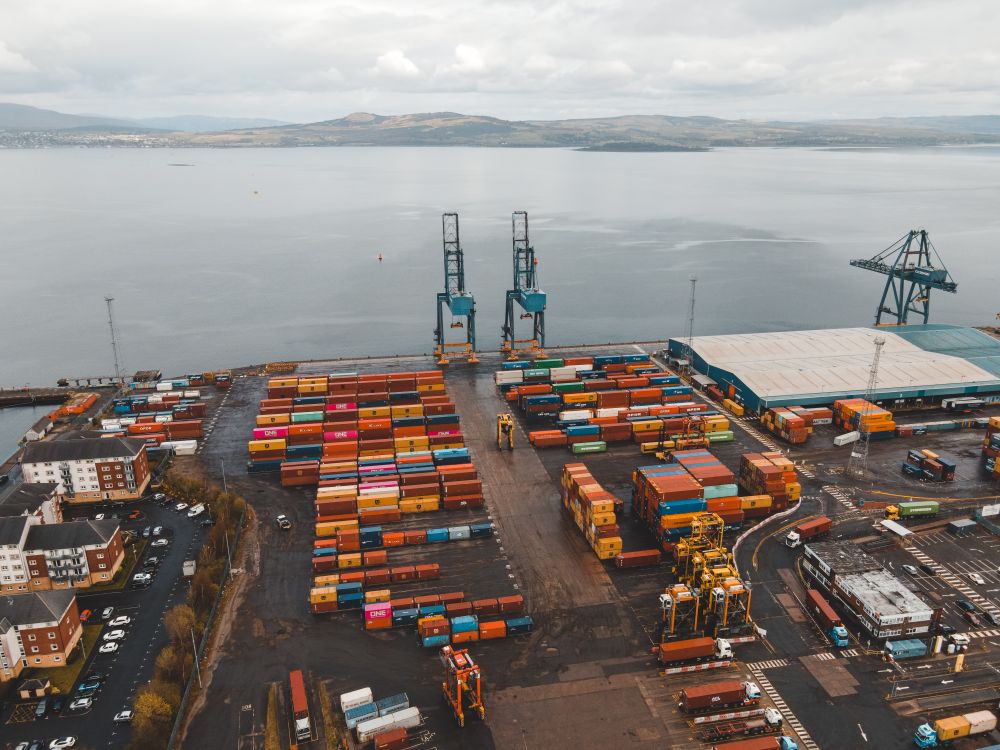
海防是越南北部的进出口门户。对于在此设厂的外商投资制造企业而言,重大税务风险通常不在日常申报,而在 税务与海关的衔接处 ——报关单、消耗定额和会计账簿必须相互核对一致。
TrustlineAX Advisory 为在海防经营的外商投资企业提供会计、税务和合规服务,尤其专注于出口加工企业、出口制造企业以及港口供应链中的物流企业。
合并后的海防外商投资格局
自 2025年7月1日起,根据国会第202/2025/QH15号决议,海阳省并入海防市。合并后的海防市面积 3,194.72平方公里 ,人口约 466万 ,地区生产总值(GRDP)约 658万亿越南盾 ——位居全国第三。
此次合并形成了一个独特的组合:原海防提供拥有海港和机场的海上门户,原海阳地区则补充了工业用地和劳动力供应。截至2026年初,全市约有 45个工业区 ,面积近 13,000公顷,截至2026年5月平均入驻率约为61%。
这一地区的特点是相互交织的 海港–物流–出口制造 生态体系:拉县深水港、吉碑机场,以及由工业区和沿海经济区组成的网络。正因如此,海防的税务问题远比内陆工业省份更偏重于进出口事项。
注:以上数据根据截至2026年8月的公开资料整理,可能随每个报告期而变化。
合并后的税务管理
根据2025年6月30日第1378/QD-CT号决定,自2025年7月1日起,该区域由 海防市税务局 及其下属 14个基层税务单位管理。总部位于原海阳地区的企业尤其应确认现由哪个单位负责其档案,并更新企业登记证、投资登记证、电子发票模板和社会保险记录上的地址。
海防外商投资企业特有的会计与税务问题
与河内(总部和服务业)或北宁(国内电子供应链)不同,海防的税务风险集中在 跨境货物上。反复出现的问题如下:
| 海防常见的经营类型 | 需关注的会计与税务问题 |
|---|---|
| 进口原料用于加工和出口生产的出口加工企业及出口制造企业 | 消耗定额管理;海关核销报告;报关单与总账及仓库记录的核对;材料差异、废料和残损货物的处理 |
| 有国际收付款流的大规模出口业务 | 出口增值税退税条件,尤其是银行付款凭证;货款经越南第三方中转时进项增值税被剔除的风险 |
| 为港口货物提供服务的物流、仓储和货运代理 | 为每类运输、仓储及相关服务确定正确的增值税税率;证明服务与出口货物直接相关以适用0%税率的文件 |
| 租用船舶和集装箱,以及外国承运人提供的国际运输服务 | 国际运输及相关服务的外国承包商税;确定在越南应税的收入及适用税率 |
| 工业区和沿海经济区内的新项目 | 按地区建立并维持企业所得税优惠;投资阶段的增值税退税;正确的折旧起始日期 |
| 有集团内部贸易和借款的外资集团子公司 | 第255/2026/ND-CP号议定(自2026年企业所得税期间起)下的转让定价文档;可扣除利息不超过 EBITDA 30% 的上限 |
| 2025年7月1日起生效的行政合并 | 更新登记资料和电子发票模板上的地址;在14个基层税务单位中确定正确的主管单位 |
关于出口企业增值税退税条件的延伸阅读:
我们在海防提供的服务
1. 制造企业和出口加工企业会计
- 按越南会计准则(VAS)记账,并编制供法定审计使用的年度财务报表
- 生产成本核算、成本分摊,以及按订单或按工序计算成本
- 跟踪原材料和产成品存货,并与海关数据核对
- 按集团格式提供双语管理报告
2. 进出口税务与增值税退税
- 在提交申请前审查增值税退税资格,尤其关注银行付款凭证
- 准备并跟进退税申请,答复税务机关问询
- 就与出口货物相关的运输、仓储及物流服务适用的增值税税率提供咨询
- 为国际运输及境外承包商服务申报外国承包商税
3. 税务与海关对账
- 审查消耗定额及海关核销报告所依据的数据
- 将报关单与总账及仓库记录核对,在报告截止日前解决差异
- 协助准备海关后续稽查所需的资料
4. 薪资、保险与外籍员工
- 为多班次工厂核算薪资,在法定限额内处理加班和夜班工资
- 个人所得税代扣及强制保险申报
- 外籍人员个人所得税汇算清缴;工作许可证和临时居留卡资料
5. 税收优惠与转让定价文档
- 建立并维持工业区和经济区可享受的企业所得税优惠
- 编制随年度企业所得税汇算清缴提交的关联交易申报附表,并评估企业是否可豁免本地文档和主体文档
- 审查母公司借款的可扣除利息上限
我们如何与海防企业合作
我们的办公室位于河内,经高速公路距海防约100公里,便于到工厂进行盘点、核对原始凭证,或在税务、海关稽查期间为您提供支持。典型的合作流程如下:
- 初步审查 ——投资登记证、企业登记证、当前申报状况、正在享受的优惠以及海关核销情况
- 交接与数据清理 ——接手现有记录,清理积压事项,使会计科目表和报告模板与集团保持一致
- 日常运作 ——按法定期限记账和申报,并提供英越双语月度报告
- 汇算清缴前审查 ——税务风险、退税资格、转让定价文档以及支持海关核销的数据
- 临时支持 ——与税务和海关机关沟通,并与贵公司的独立审计师协调
常见问题
原海阳地区的企业现在在哪里申报?
合并不影响税号和法律地位。但根据第1378/QD-CT号决定,自2025年7月1日起整个区域由海防市税务局通过14个基层税务单位管理。企业应确认现由哪个单位负责其档案,并更新登记文件和电子发票模板上的地址,以免在申报或开具发票时遇到问题。
出口加工企业申请增值税退税时最重要的是什么?
最常不满足的条件是 银行付款凭证。出口货款必须由境外进口商的账户直接汇入出口商本人名下的账户。如果资金在到达出口商之前经由越南的中间实体转付,该交易可能不满足条件,相关进项增值税可能被剔除。鉴于港口周边中间贸易结构十分常见,在提交申请前应对此进行审查。
出口货物的物流服务能适用0%增值税税率吗?
并非物流链中的每项服务都符合条件。这取决于服务性质、服务接受方,以及证明该服务与出口货物直接相关的文件。这是税务稽查中经常发生争议的问题,因此税率应在签订合同时就确定,并有完整档案支持——而不是在开具发票后才处理。
向外国承运人租用船舶或集装箱需要缴纳外国承包商税吗?
外国组织提供的国际运输及相关服务属于外国承包商税的征税范围。在越南应税的收入金额及适用税率,因服务类型和合同条款而异。我们会在付款前审查合同、确定纳税义务,而不是等资金汇出境外后才发现。
海防外商投资企业的会计服务收费多少?
费用取决于经营性质(贸易、制造或出口加工)、每月交易量、员工人数、报关单数量、是否存在关联交易,以及是否需要英文报告。我们在审阅您的实际账务后报价,而不是使用固定价目表。
与我们的专家沟通
如果贵公司在海防设有工厂或仓库,需要审查增值税退税资格、核对税务与海关数据,或委托一支能够以英语与母公司沟通的外包会计团队,请联系我们,获取 30分钟免费咨询.
本页面仅供一般参考,不能替代针对个别企业账务或交易的专项意见。